Domain schulinitiative.de kaufen?
Wir ziehen mit dem Projekt
schulinitiative.de um.
Sind Sie am Kauf der Domain
schulinitiative.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schulinitiative.de kaufen?
Was sind die gängigsten Methoden zur Bewertung des Kreditrisikos in der Finanzbranche? Und welche Faktoren beeinflussen die Einschätzung des Kreditrisikos bei der Vergabe von Krediten?
Die gängigsten Methoden zur Bewertung des Kreditrisikos sind die Bonitätsprüfung, die Analyse der finanziellen Situation des Kreditnehmers und die Verwendung von Kredit-Scores. Faktoren, die die Einschätzung des Kreditrisikos beeinflussen, sind unter anderem die Kreditwürdigkeit des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und die wirtschaftliche Lage des Marktes. **
Was sind mögliche Maßnahmen zur Reduzierung des Kreditrisikos in einer Finanzinstitution?
1. Diversifizierung des Kreditportfolios durch Streuung der Kredite auf verschiedene Branchen und Kunden. 2. Regelmäßige Bonitätsprüfungen der Kreditnehmer, um deren Zahlungsfähigkeit zu überwachen. 3. Abschluss von Kreditversicherungen oder die Einrichtung von Rückstellungen für erwartete Ausfälle. **

Ähnliche Suchbegriffe für Kreditrisikos
Top-Angebote
Produkte zum Begriff Kreditrisikos:
-
Qualität in Schule und UnterrichtQualität in Schule und Unterricht , Perspektiven - Spannungsfelder - Instrumente , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20250314, Redaktion: Fritz, Astrid~Grillitsch, Maria~Kerschbaumer, Florian~Wölbitsch, Lieselotte, Edition: NED, Seitenzahl/Blattzahl: 242, Keyword: Bildung; Datenquellen im österreichischen Schulsystem; Empirische Bildungsforschung; Evaluation; Evidenzinformierte Maßnahmen; Hochschule; Lehrkräfte; Pädagogik; Pädagogische Praxis; QMS; Qualität; Qualitätsmanagement; Schule; Schulentwicklung; Schulpädagogik; Schulqualitätsmanagement; Unterricht; Unterrichtsentwicklung; Unterrichtsqualität, Fachschema: Bildungssystem~Bildungswesen, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 171, Höhe: 16, Gewicht: 460, Produktform: Kartoniert,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umbreit Vorhersage des Kreditrisikos: Logistische Regression vs. Neuronale Netze (Deutsch, Aditya Wanjale, Kirti Wanjale) (64890304)Umbreit Vorhersage des Kreditrisikos: Logistische Regression vs. Neuronale Netze (Deutsch, Aditya Wanjale, Kirti Wanjale) (64890304)43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Auswirkungen des Kreditrisikos auf die Finanzbranche, die Wirtschaft und die Verbraucher?
Das Kreditrisiko kann zu höheren Kreditkosten für Verbraucher und Unternehmen führen, da Banken und andere Kreditgeber höhere Zinsen verlangen, um das Risiko auszugleichen. Für die Finanzbranche bedeutet das Kreditrisiko, dass sie möglicherweise größere Verluste durch Kreditausfälle hinnehmen müssen, was ihre Rentabilität beeinträchtigen kann. In der Wirtschaft kann das Kreditrisiko zu einer restriktiveren Kreditvergabe führen, was die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Für Verbraucher kann das Kreditrisiko zu einer erschwerten Kreditaufnahme führen, was ihre finanzielle Flexibilität und ihre Fähigkeit, größere Anschaffungen zu tätigen, beeinträchtigen kann. **
-
Wie kann man das Kreditmanagement in einem Unternehmen effektiv verbessern? Welche Maßnahmen können zur Reduzierung des Kreditrisikos ergriffen werden?
1. Durch die Einführung klarer Kreditrichtlinien und -prozesse kann das Kreditmanagement verbessert werden. 2. Regelmäßige Bonitätsprüfungen der Kunden sowie die Festlegung von individuellen Kreditlimits helfen, das Kreditrisiko zu reduzieren. 3. Ein effektives Forderungsmanagement, wie z.B. das frühzeitige Mahnwesen und die Nutzung von Inkassodienstleistern, kann ebenfalls zur Risikominimierung beitragen. **
-
Wie beeinflusst das Kreditrisiko die Entscheidungsfindung von Banken bei der Kreditvergabe und welche Maßnahmen können zur Reduzierung des Kreditrisikos ergriffen werden?
Das Kreditrisiko beeinflusst die Entscheidungsfindung von Banken bei der Kreditvergabe, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Banken prüfen daher die Bonität des Kreditnehmers, die Art des Kredits und die Sicherheiten, die der Kreditnehmer bieten kann. Zur Reduzierung des Kreditrisikos können Banken strengere Kreditrichtlinien einführen, um sicherzustellen, dass Kreditnehmer in der Lage sind, ihre Kredite zurückzuzahlen. Außerdem können sie Risikomodelle verwenden, um die Wahrscheinlichkeit von Kreditausfällen zu bewerten und entsprechende Maßnahmen zu ergreifen. **
-
Was bedeutet Lernen Pädagogik?
Was bedeutet Lernen Pädagogik? Lernen in der Pädagogik bezieht sich auf den Prozess, durch den Wissen, Fähigkeiten und Verhaltensweisen erworben werden. Pädagogik ist die Wissenschaft von der Erziehung und Bildung, die sich mit den Prinzipien und Methoden des Lehrens und Lernens befasst. Zusammen betrachtet bezieht sich Lernen in der Pädagogik auf die verschiedenen Strategien, Techniken und Ansätze, die verwendet werden, um Wissen und Kompetenzen zu vermitteln und zu erwerben. Es geht darum, wie Menschen am effektivsten lernen können, sei es durch formale Bildungsinstitutionen, informelles Lernen oder selbstgesteuertes Lernen. **

Was ist der Lehrplan für das Fach Pädagogik/Erziehungswissenschaft im Abitur?
Der Lehrplan für das Fach Pädagogik/Erziehungswissenschaft im Abitur kann je nach Bundesland variieren. In der Regel umfasst er jedoch Themen wie pädagogische Grundlagen, Entwicklungspsychologie, Bildungssysteme, Erziehungstheorien, Didaktik und Methodik sowie Sozialisation und Erziehung in verschiedenen Kontexten. Im Abitur werden in der Regel sowohl theoretische Kenntnisse als auch die Fähigkeit zur Anwendung und Reflexion pädagogischer Konzepte und Theorien geprüft. **
Muss ein Lehrer im Unterricht strikt nach dem Lehrplan gehen?
Ein Lehrer ist in der Regel dazu angehalten, den Lehrplan einzuhalten und die vorgesehenen Inhalte zu vermitteln. Allerdings hat ein Lehrer auch einen gewissen Spielraum, um den Unterricht an die Bedürfnisse und Interessen der Schüler anzupassen. Es ist wichtig, dass der Lehrer den Lehrplan als Leitfaden nutzt, aber auch flexibel genug ist, um auf individuelle Lernbedürfnisse einzugehen. **
Top-Angebote
Produkte zum Begriff Kreditrisikos:
-
Die regulatorische Behandlung des Kreditrisikos, Fachbücher von Daniel EngelsDie regulatorische Behandlung von Kreditrisiken wurde mit der Finalisierung von Basel III grundlegend überarbeitet. Das vorliegende Buch vermittelt die wesentlichen aufsichtsrechtlichen Grundlagen und erläutert die Berechnung der Eigenmittelanforderungen anhand des überarbeiteten Kreditrisikostandardansatzes. Ergänzend werden die regulatorischen Vorgaben zur Kreditrisikobehandlung im Rahmen der ersten Säule des Baseler Rahmenwerks kritisch analysiert und deren Auswirkungen auf die strategische Ausrichtung von Kreditinstituten aufgezeigt. Die Untersuchung verdeutlicht die Notwendigkeit eines ausgewogenen Regulierungsrahmens, der die Stabilität des Finanzsystems gewährleistet, ohne die beteiligten Akteure übermässig zu belasten.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität in Schule und UnterrichtQualität in Schule und Unterricht , Perspektiven - Spannungsfelder - Instrumente , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20250314, Redaktion: Fritz, Astrid~Grillitsch, Maria~Kerschbaumer, Florian~Wölbitsch, Lieselotte, Edition: NED, Seitenzahl/Blattzahl: 242, Keyword: Bildung; Datenquellen im österreichischen Schulsystem; Empirische Bildungsforschung; Evaluation; Evidenzinformierte Maßnahmen; Hochschule; Lehrkräfte; Pädagogik; Pädagogische Praxis; QMS; Qualität; Qualitätsmanagement; Schule; Schulentwicklung; Schulpädagogik; Schulqualitätsmanagement; Unterricht; Unterrichtsentwicklung; Unterrichtsqualität, Fachschema: Bildungssystem~Bildungswesen, Warengruppe: TB/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 171, Höhe: 16, Gewicht: 460, Produktform: Kartoniert,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Methoden zur Bewertung des Kreditrisikos in der Finanzbranche? Und welche Faktoren beeinflussen die Einschätzung des Kreditrisikos bei der Vergabe von Krediten?
Die gängigsten Methoden zur Bewertung des Kreditrisikos sind die Bonitätsprüfung, die Analyse der finanziellen Situation des Kreditnehmers und die Verwendung von Kredit-Scores. Faktoren, die die Einschätzung des Kreditrisikos beeinflussen, sind unter anderem die Kreditwürdigkeit des Kreditnehmers, die Höhe des Kreditbetrags, die Laufzeit des Kredits und die wirtschaftliche Lage des Marktes. **
-
Was sind mögliche Maßnahmen zur Reduzierung des Kreditrisikos in einer Finanzinstitution?
1. Diversifizierung des Kreditportfolios durch Streuung der Kredite auf verschiedene Branchen und Kunden. 2. Regelmäßige Bonitätsprüfungen der Kreditnehmer, um deren Zahlungsfähigkeit zu überwachen. 3. Abschluss von Kreditversicherungen oder die Einrichtung von Rückstellungen für erwartete Ausfälle. **
-
Was sind die Auswirkungen des Kreditrisikos auf die Finanzbranche, die Wirtschaft und die Verbraucher?
Das Kreditrisiko kann zu höheren Kreditkosten für Verbraucher und Unternehmen führen, da Banken und andere Kreditgeber höhere Zinsen verlangen, um das Risiko auszugleichen. Für die Finanzbranche bedeutet das Kreditrisiko, dass sie möglicherweise größere Verluste durch Kreditausfälle hinnehmen müssen, was ihre Rentabilität beeinträchtigen kann. In der Wirtschaft kann das Kreditrisiko zu einer restriktiveren Kreditvergabe führen, was die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Für Verbraucher kann das Kreditrisiko zu einer erschwerten Kreditaufnahme führen, was ihre finanzielle Flexibilität und ihre Fähigkeit, größere Anschaffungen zu tätigen, beeinträchtigen kann. **
-
Wie kann man das Kreditmanagement in einem Unternehmen effektiv verbessern? Welche Maßnahmen können zur Reduzierung des Kreditrisikos ergriffen werden?
1. Durch die Einführung klarer Kreditrichtlinien und -prozesse kann das Kreditmanagement verbessert werden. 2. Regelmäßige Bonitätsprüfungen der Kunden sowie die Festlegung von individuellen Kreditlimits helfen, das Kreditrisiko zu reduzieren. 3. Ein effektives Forderungsmanagement, wie z.B. das frühzeitige Mahnwesen und die Nutzung von Inkassodienstleistern, kann ebenfalls zur Risikominimierung beitragen. **
Ähnliche Suchbegriffe für Kreditrisikos
-
Umbreit Vorhersage des Kreditrisikos: Logistische Regression vs. Neuronale Netze (Deutsch, Aditya Wanjale, Kirti Wanjale) (64890304)Umbreit Vorhersage des Kreditrisikos: Logistische Regression vs. Neuronale Netze (Deutsch, Aditya Wanjale, Kirti Wanjale) (64890304)43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
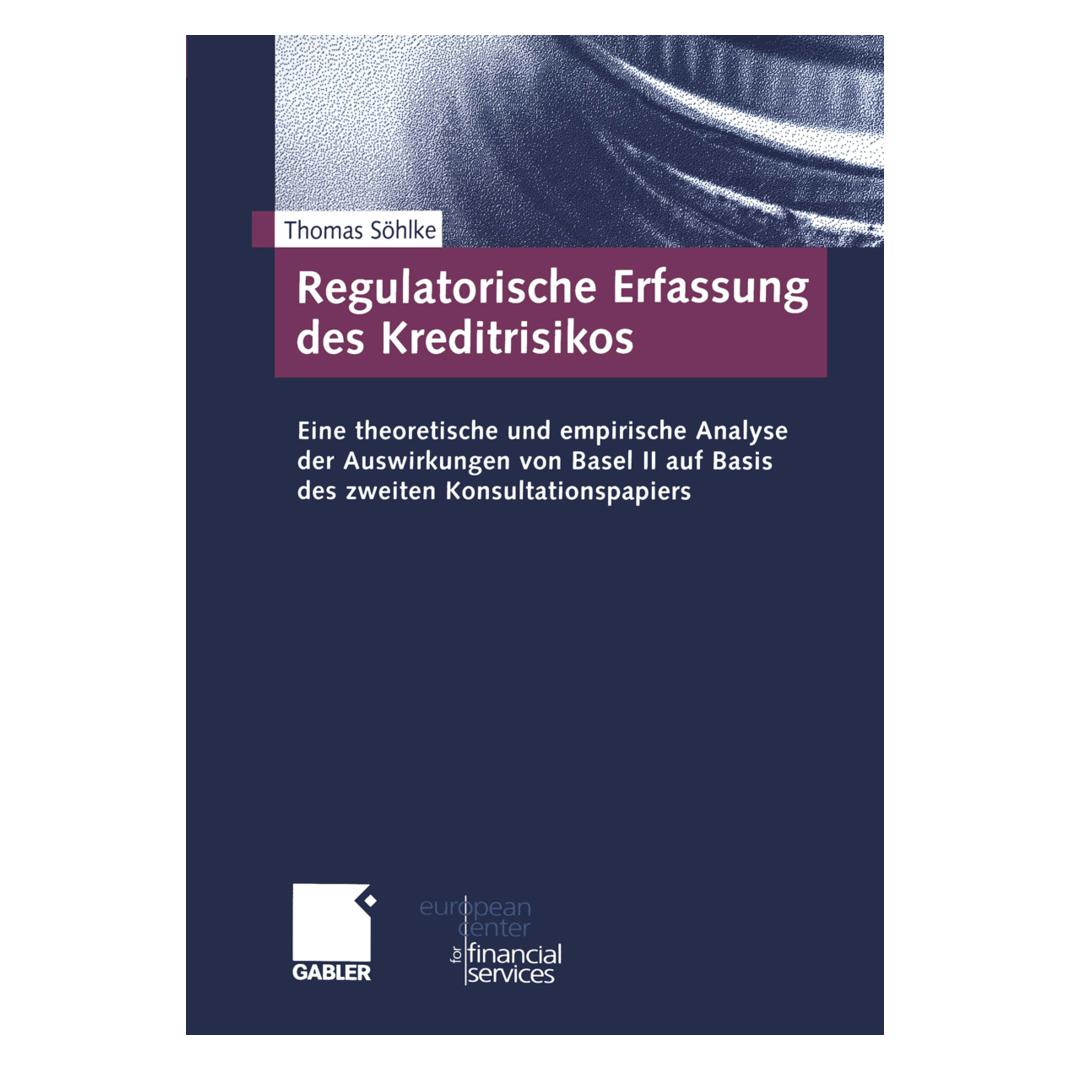
Regulatorische Erfassung des Kreditrisikos, Taschenbuch von Thomas Söhlke, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-92961-7Regulatorische Erfassung Des Kreditrisikos, Taschenbuch Von Thomas Söhlke, Betriebswirtschaftlicher Verlag Gabler, 978-3-322-92961-7, Seitenanzahl: 38554,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auswirkungen des Kreditrisikos auf die finanzielle Leistungsfähigkeit von Mikrofinanzinstituten, Taschenbuch von Mesay Samuel, Verlag Unser Wissen,Auswirkungen Des Kreditrisikos Auf Die Finanzielle Leistungsfähigkeit Von Mikrofinanzinstituten, Taschenbuch Von Mesay Samuel, Verlag Unser Wissen, 978-620-4-56100-4, Seitenanzahl: 9654,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst das Kreditrisiko die Entscheidungsfindung von Banken bei der Kreditvergabe und welche Maßnahmen können zur Reduzierung des Kreditrisikos ergriffen werden?
Das Kreditrisiko beeinflusst die Entscheidungsfindung von Banken bei der Kreditvergabe, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Banken prüfen daher die Bonität des Kreditnehmers, die Art des Kredits und die Sicherheiten, die der Kreditnehmer bieten kann. Zur Reduzierung des Kreditrisikos können Banken strengere Kreditrichtlinien einführen, um sicherzustellen, dass Kreditnehmer in der Lage sind, ihre Kredite zurückzuzahlen. Außerdem können sie Risikomodelle verwenden, um die Wahrscheinlichkeit von Kreditausfällen zu bewerten und entsprechende Maßnahmen zu ergreifen. **
-
Was bedeutet Lernen Pädagogik?
Was bedeutet Lernen Pädagogik? Lernen in der Pädagogik bezieht sich auf den Prozess, durch den Wissen, Fähigkeiten und Verhaltensweisen erworben werden. Pädagogik ist die Wissenschaft von der Erziehung und Bildung, die sich mit den Prinzipien und Methoden des Lehrens und Lernens befasst. Zusammen betrachtet bezieht sich Lernen in der Pädagogik auf die verschiedenen Strategien, Techniken und Ansätze, die verwendet werden, um Wissen und Kompetenzen zu vermitteln und zu erwerben. Es geht darum, wie Menschen am effektivsten lernen können, sei es durch formale Bildungsinstitutionen, informelles Lernen oder selbstgesteuertes Lernen. **
-
Was ist der Lehrplan für das Fach Pädagogik/Erziehungswissenschaft im Abitur?
Der Lehrplan für das Fach Pädagogik/Erziehungswissenschaft im Abitur kann je nach Bundesland variieren. In der Regel umfasst er jedoch Themen wie pädagogische Grundlagen, Entwicklungspsychologie, Bildungssysteme, Erziehungstheorien, Didaktik und Methodik sowie Sozialisation und Erziehung in verschiedenen Kontexten. Im Abitur werden in der Regel sowohl theoretische Kenntnisse als auch die Fähigkeit zur Anwendung und Reflexion pädagogischer Konzepte und Theorien geprüft. **
-
Muss ein Lehrer im Unterricht strikt nach dem Lehrplan gehen?
Ein Lehrer ist in der Regel dazu angehalten, den Lehrplan einzuhalten und die vorgesehenen Inhalte zu vermitteln. Allerdings hat ein Lehrer auch einen gewissen Spielraum, um den Unterricht an die Bedürfnisse und Interessen der Schüler anzupassen. Es ist wichtig, dass der Lehrer den Lehrplan als Leitfaden nutzt, aber auch flexibel genug ist, um auf individuelle Lernbedürfnisse einzugehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.